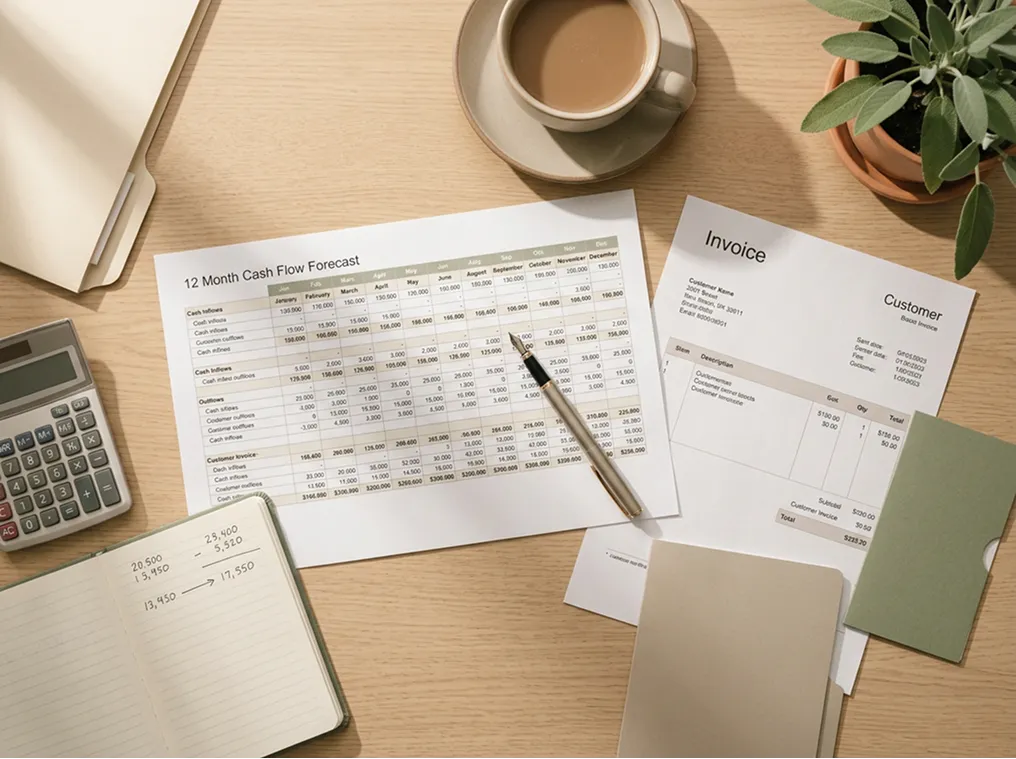
Beaucoup de dirigeants cherchent des solutions à leur problème de trésorerie avant d'en avoir identifié la cause. Affacturage, crédit bancaire, relances accélérées : ces leviers existent et peuvent aider. Mais ils ne règlent pas tous les mêmes problèmes. Une trésorerie tendue parce que les clients paient à 90 jours ne se traite pas de la même façon qu'une trésorerie tendue parce que les charges fiscales n'ont pas été provisionnées.
La première des 5 étapes pour améliorer sa trésorerie, c'est de comprendre d'où vient la tension. Les suivantes découlent naturellement de ce diagnostic.
J'accompagne des dirigeants de PME depuis une vingtaine d'années. Dans la grande majorité des missions, la première chose que nous faisons ensemble n'est pas d'agir, mais de lire correctement la situation.
Étape 1 - Établir un état des lieux de la trésorerie réelle
Chercher à améliorer sa trésorerie sans savoir ce qui la plombe revient à soigner les symptômes sans traiter la cause. La première étape consiste donc à lire correctement sa situation financière.
Cette lecture suppose de distinguer trois niveaux :
Ce premier diagnostic permet également d'identifier l'origine de la tension. Elle peut venir de délais clients trop longs, d'un besoin en fonds de roulement chroniquement élevé, de charges prévisibles non provisionnées ou de marges insuffisantes pour couvrir les frais de structure. Chacune de ces causes appelle une réponse différente.
Notre article sur les points de vigilance en gestion financière détaille les erreurs les plus courantes qui alimentent ces tensions.
Étape 2 - Construire un prévisionnel de trésorerie à 12 mois
Un état des lieux donne une photo à un instant donné. Un prévisionnel donne un film sur les 12 prochains mois. C'est la différence entre constater une tension et l'anticiper.
Un prévisionnel de trésorerie recense mois par mois :
- les encaissements attendus (paiements clients, subventions, remboursements) ;
- les décaissements prévus (salaires, charges sociales, TVA, loyers, remboursements d'emprunts).
La différence entre les deux indique le solde de trésorerie prévisionnel à chaque fin de mois.
Ce document n'a de valeur que s'il est mis à jour régulièrement, au minimum chaque mois, pour intégrer les données réelles et ajuster les hypothèses. C'est ce suivi continu qui permet de détecter les tensions 3 à 6 mois avant qu'elles surviennent.
Le prévisionnel a aussi une utilité souvent sous-estimée : il rassure les tiers.
Présenté à un fournisseur, il permet de négocier un décalage de paiement avec des arguments concrets. Présenté à un banquier, il appuie une demande de financement avec des projections crédibles.
Notre article sur le rôle du DAF part-time en phase de croissance détaille comment structurer cet outil selon la taille de l'entreprise.
Étape 3 - Réduire les délais d'encaissement
« On vend, mais je cours toujours après le cash. » C'est l'une des phrases que j'entends le plus souvent chez les dirigeants que j'accompagne. Les délais de paiement clients sont l'une des premières causes de tension de trésorerie en PME, y compris dans des entreprises dont l'activité est saine.
Trois leviers permettent de raccourcir ces délais :
- Négocier les conditions de paiement avant la signature du contrat. Un délai à 30 jours négocié en amont est beaucoup plus facile à obtenir qu'une relance à 90 jours passés.
- Demander des acomptes à la commande. Sur un chantier ou un projet de plusieurs mois, un acompte de 30 à 50 % à la signature change significativement la trésorerie pendant la phase de réalisation. C'est aussi un signal que le client s'engage sérieusement.
- Structurer un process de relance clair et systématique. Une relance préventive à J-3 avant l'échéance, puis un appel dès le premier jour de retard, réduisent les délais sans dégrader la relation client. Ce qui dégrade la relation, c'est généralement l'imprévisibilité.
Notre article sur les erreurs que corrige un DAF externe inclut un exemple terrain sur la gestion du poste clients dans une entreprise de services.
Étape 4 - Piloter les décaissements
Améliorer la trésorerie ne passe pas uniquement par l'accélération des encaissements. L'autre face du problème, c'est le rythme auquel l'argent sort.
Plusieurs ajustements sont possibles sans renégocier l'ensemble des contrats fournisseurs :
- Payer les fournisseurs au terme exact des délais contractuels. Payer en avance immobilise du cash inutilement. Payer en retard dégrade les relations et expose à des pénalités.
- Provisionner chaque mois les charges prévisibles : TVA trimestrielle, impôt sur les sociétés, charges sociales annuelles, congés payés. Ces montants sont connus à l'avance. Les mettre de côté au fil de l'eau évite de les découvrir comme des urgences en fin de trimestre.
- Distinguer les dépenses urgentes des dépenses reportables. En période de tension, reporter un investissement de 60 jours peut suffire à passer un cap sans financement externe.
Étape 5 - Agir sur la structure du financement si nécessaire
Si les quatre premières étapes ne suffisent pas à stabiliser la trésorerie, le problème est probablement structurel. Un BFR chroniquement élevé illustre bien ce cas. Un de mes clients réalisait 5 millions d'euros de chiffre d'affaires. Il n'avait pourtant plus de quoi payer ses fournisseurs. Les ventes progressaient, mais l'argent restait immobilisé chez ses clients et dans ses stocks. C'est la situation dans laquelle le recours à un financement adapté devient nécessaire.
Ces solutions se négocient dans de meilleures conditions quand elles sont anticipées. Un dossier bancaire préparé 3 mois avant le besoin se présente dans un contexte de sérénité. Le même dossier préparé dans l'urgence laisse beaucoup moins de marge de manœuvre.
Notre article sur la structuration de la fonction finance dans une PME en croissance détaille à quel moment ces outils deviennent nécessaires.
Ce qu'il faut retenir
Une trésorerie tendue n'a pas toujours la même cause. Avant d'activer des solutions, le diagnostic compte autant que le traitement.
Les leviers internes suffisent souvent à stabiliser la situation : relances structurées, provisionnement des charges, pilotage des décaissements. Le financement externe devient utile quand le problème est structurel et que ces ajustements ne changent pas grand-chose.
Le prévisionnel à 12 mois glissants est l'outil central de cette démarche. Il ne résout pas les problèmes de trésorerie. Il donne le recul nécessaire pour agir avant qu'ils deviennent des urgences et la crédibilité pour convaincre les tiers quand leur soutien est nécessaire.
Améliorer votre trésorerie avec Ataraxie Gestion
Ces cinq étapes dessinent une méthode. Les mettre en place demande du temps et une lecture financière que tous les dirigeants n'ont pas eu l'occasion de développer en priorité.
Chez Ataraxie Gestion, j'accompagne des dirigeants de PME du Centre-Val de Loire sur l'ensemble de ces chantiers : construction du prévisionnel, structuration du suivi clients et préparation des dossiers de financement.
Questions fréquentes sur la trésorerie d'entreprise
Comment savoir si ma trésorerie est vraiment en danger ?
Le premier signe, c'est le décalage entre un bon niveau d'activité et une trésorerie régulièrement tendue. Si vous devez arbitrer entre les charges à payer en priorité à chaque fin de mois ou si votre solde tombe très bas avant chaque rentrée d'argent, la situation mérite un diagnostic. Une tension passagère se gère. Une tension chronique signale généralement un problème de structure : BFR trop élevé, marges insuffisantes ou délais clients trop longs.
Peut-on améliorer sa trésorerie sans recourir à un financement bancaire ?
Oui, dans la majorité des cas. Les premiers leviers à activer sont internes : réduire les délais d'encaissement, mieux piloter les décaissements et provisionner les charges prévisibles. Un financement bancaire devient utile quand le problème est structurel et que ces ajustements ne suffisent pas à couvrir le besoin en fonds de roulement.
Quelle est la différence entre trésorerie et rentabilité ?
Une entreprise rentable peut manquer de trésorerie. La rentabilité mesure ce que l'entreprise a généré sur une période. La trésorerie mesure ce qu'elle a réellement disponible à un instant donné. Le décalage vient des délais de paiement, des stocks et des investissements qui absorbent du cash avant que les revenus correspondants soient encaissés.
À quelle fréquence faut-il suivre sa trésorerie ?
Au minimum une fois par mois avec une mise à jour du prévisionnel. En période de tension ou de forte croissance, un suivi hebdomadaire est préférable. L'objectif est de détecter les problèmes 3 à 6 mois avant leur survenance et d'avoir le temps d'agir.