Beaucoup de dirigeants de PME suivent leur chiffre d'affaires chaque mois. Certains regardent leur solde bancaire. Peu ont mis en place un tableau de bord qui leur donne une lecture complète de leur situation financière en moins de dix minutes.
Ce manque de visibilité n'est pas une question de compétence. C'est une question de méthode. Un dirigeant qui gère ses ventes, ses équipes et ses clients n'a pas toujours eu le temps de construire les outils de pilotage qui lui permettraient de décider avec plus de recul.
Cet article présente les indicateurs financiers les plus utiles pour piloter une PME au quotidien. Ils sont organisés en trois familles : ceux qui mesurent l'activité, ceux qui révèlent la santé financière et ceux qui guident les décisions stratégiques.
Les indicateurs qui mesurent votre activité
Suivre son activité, c'est plus que surveiller le chiffre d'affaires mensuel. C'est comprendre d'où vient la croissance, sur quels produits ou quels clients elle repose et si les marges suivent.
Le chiffre d'affaires
Le CA mesure le volume des ventes sur une période. C'est le premier indicateur que tout dirigeant regarde. Ce n'est pas le plus instructif pris seul. Un CA en hausse peut masquer une marge qui s'érode, des clients qui paient de plus en plus tard ou des coûts qui progressent plus vite que les revenus.
L'analyse utile est celle de l'évolution du CA par rapport à la même période l'année précédente, par produit ou par type de client, pour identifier ce qui tire la croissance et ce qui la freine.
La marge brute
La marge brute mesure ce qui reste des revenus une fois déduits les coûts directement liés à l'activité (achats de marchandises, matières premières, sous-traitance directe). Elle indique si le cœur de l'activité est rentable, indépendamment des frais de structure.
Une marge brute qui baisse d'un trimestre à l'autre mérite une analyse immédiate : les coûts d'achat ont-ils augmenté ? Les prix de vente ont-ils été revus à la baisse sans contrepartie ? Certains produits ou chantiers sont-ils structurellement déficitaires ?
Dans le BTP, le suivi de la marge par chantier est particulièrement critique. Dans les services, c'est la marge par prestation ou par client qui compte. Dans le commerce, c'est le taux de marge sur le prix d'achat.
L'excédent brut d'exploitation (EBE)
L'excédent brut d'exploitation (EBE) mesure ce que génère l'activité une fois toutes les charges opérationnelles déduites, avant le financement et la fiscalité. C'est l'indicateur de rentabilité opérationnelle de référence.
Un EBE positif signifie que l'activité génère suffisamment de richesse pour couvrir ses charges. Un EBE négatif signifie que l'entreprise perd de l'argent sur son cœur d'activité, quelle que soit sa trésorerie disponible.
Les indicateurs qui révèlent la santé financière
Une entreprise peut afficher de bons chiffres d'activité et traverser des difficultés financières sérieuses. Ces indicateurs permettent de comprendre où en est vraiment le cash et comment l'entreprise est financée.
La trésorerie prévisionnelle
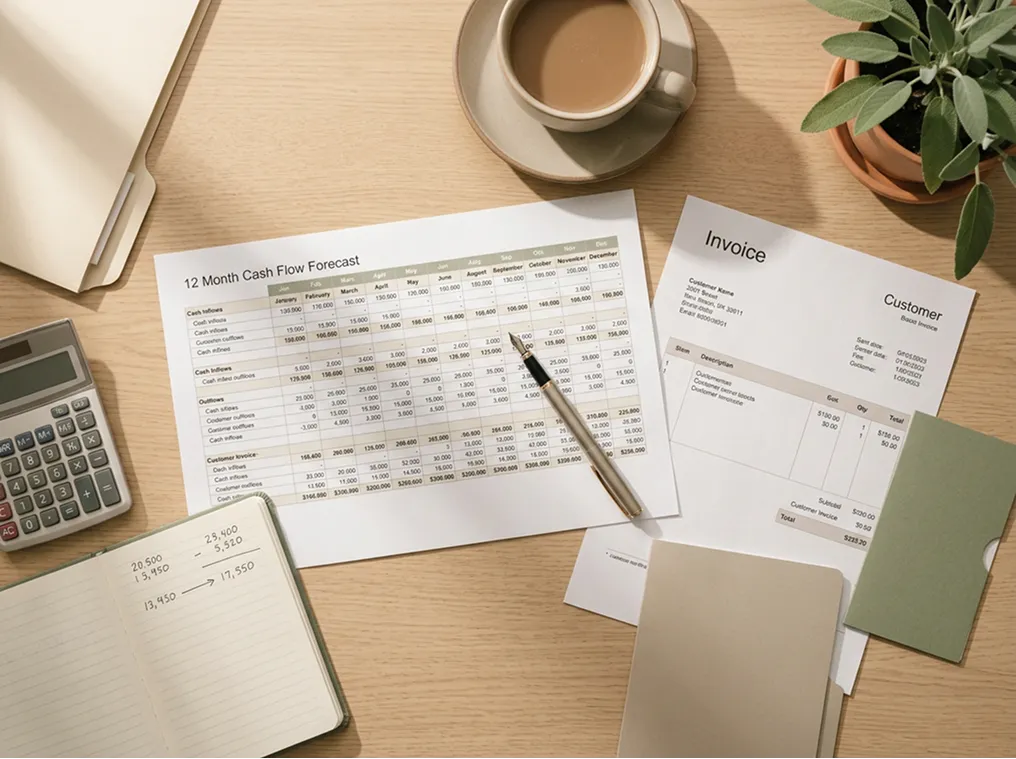
Le solde bancaire du jour dit ce qui est en caisse à un instant donné. C'est une lecture utile pour savoir où on en est, mais elle ne dit rien sur ce qui arrive dans 30 ou 60 jours. Or, les décisions qui comptent (recruter, investir ou renégocier un contrat) ont des conséquences financières qui se font sentir bien après le moment où on les prend. La trésorerie prévisionnelle comble ce décalage : elle recense mois par mois les encaissements attendus et les décaissements programmés pour donner une vision à 1, 3 ou 6 mois.
Un prévisionnel de trésorerie à 12 mois glissants permet de détecter les tensions à l'avance et d'agir avant que la situation ne devienne urgente. C'est souvent le premier outil que je construis dans une mission.
Le besoin en fonds de roulement (BFR)
Le BFR représente l'argent que l'entreprise doit avancer pour financer son cycle d'exploitation : payer ses fournisseurs et ses salariés avant d'encaisser ses clients ou financer des stocks immobilisés.
Un BFR élevé absorbe du cash sans apparaître comme une dépense sur un relevé de compte. C'est l'une des causes les plus fréquentes de tension de trésorerie dans des entreprises dont l'activité est pourtant saine. Suivre son BFR, c'est savoir combien d'argent tourne dans le cycle d'exploitation sans être disponible.
Les indicateurs qui guident les décisions
Ces indicateurs ne mesurent pas l'état de l'entreprise. Ils servent de boussole pour les décisions à venir : faut-il recruter, investir, accepter ce contrat, réviser ses prix ?
Le seuil de rentabilité
Le seuil de rentabilité ou point mort est le chiffre d'affaires minimum à atteindre pour couvrir les charges fixes. En dessous, l'entreprise perd de l'argent. Au-dessus, chaque euro supplémentaire de CA contribue au bénéfice.
Posez la question à un dirigeant : à partir de quel CA mensuel couvrez-vous exactement vos charges fixes ? Beaucoup ne savent pas répondre. Sans ce repère, accepter un contrat à marge réduite ou décider une baisse de prix devient une décision prise sans filet.
Le délai moyen de paiement clients (DSO)
Le DSO (Days Sales Outstanding) mesure le nombre de jours moyen entre la facturation et l'encaissement. Plus ce délai est long, plus l'entreprise avance de l'argent pour ses clients.
Un DSO de 60 jours sur 1 M€ de CA annuel représente environ 165 000 € immobilisés en permanence dans le poste clients. Réduire ce délai de 15 jours libère immédiatement du cash sans avoir à emprunter.
La capacité d'autofinancement (CAF)
La CAF mesure la capacité de l'entreprise à générer des ressources financières à partir de son activité, pour rembourser ses dettes et financer ses investissements. C'est l'indicateur clé à présenter à une banque quand on demande un financement.
Une CAF positive indique que l'activité génère assez de ressources pour financer son propre développement. Une CAF insuffisante par rapport au niveau d'endettement fragilise la structure financière et réduit la capacité à investir.
Ce qu'il faut retenir
Un tableau de bord utile se concentre sur les indicateurs qui permettent d'agir, rien de plus.
Le chiffre d'affaires ne dit pas si l'entreprise gagne de l'argent. C'est la marge qui indique si l'activité est réellement rentable, produit par produit, client par client, chantier par chantier.
La trésorerie prévisionnelle est l'indicateur le plus utile au quotidien. Elle permet de détecter les tensions à l'avance et de prendre des décisions avec du recul, plutôt que de gérer les urgences au fil de l'eau.
Le BFR et le DSO révèlent l'argent immobilisé que le relevé de compte ne montre pas. Un BFR élevé et un DSO long expliquent à eux seuls la plupart des tensions de trésorerie dans des entreprises dont l'activité est saine.
Sans seuil de rentabilité connu, baisser un prix ou accepter un contrat à marge réduite revient à prendre une décision sans savoir ce que ça coûte vraiment.
Ces indicateurs se mettent en place simplement. Ce qui compte, c'est la régularité du suivi.
Piloter votre PME avec Ataraxie Gestion
Ces outils prennent du temps à construire et du recul pour être lus correctement. C'est souvent là qu'intervient un DAF externe.
Chez Ataraxie Gestion, j'accompagne des dirigeants de PME pour construire ces outils de pilotage et les aider à prendre de meilleures décisions financières.
Questions fréquentes sur le pilotage financier d'une PME
Combien d'indicateurs faut-il suivre dans un tableau de bord PME ?
Entre 6 et 10 indicateurs suffisent pour la grande majorité des PME. Un tableau de bord utile se lit en moins de dix minutes et fait ressortir les points d'attention.
À quelle fréquence faut-il mettre à jour ces indicateurs ?
La trésorerie prévisionnelle et le CA se suivent au minimum chaque mois. La marge brute et le BFR se vérifient au minimum trimestriellement. Le seuil de rentabilité et la CAF se calculent une fois par an, en début d'exercice.
Par où commencer quand on n'a aucun tableau de bord en place ?
La trésorerie prévisionnelle est l'indicateur à construire en premier. Son impact sur les décisions du dirigeant est immédiat. Une fois ce prévisionnel en place, on ajoute progressivement les indicateurs de marge et de BFR.